Isso acontece, em regra, porque a atividade começa sem planejamento tributário. A boa notícia: dá para corrigir, recuperar o que foi pago a mais e se preparar para a Reforma — sempre dentro da lei.
Fale direto com o escritório pelo WhatsApp.
Atendimento com o sócio-gestor.
Porque o enquadramento tributário foi definido na abertura da empresa e nunca mais revisado. O regime certo para o negócio de hoje pode não ser o mesmo de quando ela foi fundada.
Notas emitidas, guias recolhidas, obrigações entregues — tudo funciona. Mas em qual regime? Com quais créditos aproveitados? Com qual carga efetiva? Sem essa análise periódica, a empresa paga mais do que deveria todos os meses, e ninguém percebe.
E quando a fiscalização chega, o prazo de defesa já está correndo — com multa alta sobre o que restar.
O escritório atua em conjunto com o contador que já atende a sua empresa: o jurídico desenha o planejamento e aponta as oportunidades; a contabilidade transmite os dados seguindo esse planejamento. Cada um na sua função — a empresa ganha as duas camadas de proteção.
No Direito Tributário, tempo é dinheiro — literalmente. Estes são alguns exemplos de prazos que, quando deixados passar, transformam direito em prejuízo definitivo.
O direito de recuperar tributo pago indevidamente se extingue em 5 anos, contados de cada pagamento. Cada mês que passa, o recolhimento mais antigo prescreve — e o valor deixa de ser recuperável para sempre.
Art. 168, I, do CTN · LC 118/2005
Empresa com débito federal, estadual ou municipal pode ser excluída do Simples. A ciência do Termo de Exclusão abre 90 dias para regularizar — pagando ou parcelando. Passou do prazo, a exclusão vale a partir de 1º de janeiro do ano seguinte, com carga tributária maior.
Art. 17, V, e art. 31, § 2º, da LC 123/2006 (LC 216/2025)
Os descontos da transação — até 65% do débito (70% para ME e EPP) — valem dentro dos editais publicados pelo fisco, com prazo de adesão definido. Fora da janela, o desconto pode não existir mais; a multa e os juros continuam correndo.
Lei 13.988/2020 · Lei 14.375/2022 (até 70%/145x para ME/EPP)
A pessoa física que vende imóvel residencial e reinveste o valor em outro imóvel residencial no Brasil em até 180 dias é isenta do IR sobre o ganho de capital. Perdeu o prazo, o imposto incide — planejar a venda antes de assinar o contrato é o que garante a isenção.
Art. 39 da Lei 11.196/2005
Não se trata de substituir quem já conhece a sua empresa. Trata-se de somar uma visão jurídico-tributária que a rotina contábil, por natureza, não entrega.
Escrituração, apuração de tributos, folha de pagamento, obrigações acessórias e declarações — a base operacional que mantém a empresa regular.
Planejamento tributário de curto, médio e longo prazo; teses judiciais e administrativas; transação tributária; benefícios fiscais setoriais; defesa em autos de infração; e leitura jurídica das mudanças — como os anos de transição da Reforma Tributária, em que dois sistemas vão conviver.
É a diferença entre cumprir obrigações e planejar estrategicamente: com contador e advogado tributarista operando juntos, a empresa reduz custos que a concorrência segue pagando, reinveste a economia no crescimento e ganha competitividade real — dentro da lei, com segurança e sem risco fiscal. No mercado, quem planeja cobra melhor, negocia melhor e sobrevive melhor.
Existem soluções, pela via administrativa ou judicial, que reduzem os impostos recolhidos pela empresa. As cinco mais praticadas:
Concedidos pelo governo para determinados setores e atividades — muitos ignorados pelas empresas.
Acordo com os órgãos fiscais para reduzir multa e juros, com parcelamento especial. O caminho legal mais barato para regularizar dívidas.
Teses consolidadas que reduzem a carga tributária — inclusive de forma retroativa, com recuperação do que foi pago a mais.
Reestruturar a empresa para reduzir a perda com tributos, de acordo com a lei.
Dentro da operação, podem existir créditos na cadeia produtiva que a empresa deixa de aproveitar.
Enquanto o parcelamento tradicional apenas dilui o débito cheio, a transação negocia descontos legais diretamente com o fisco — inclusive para dívidas já em execução fiscal. O prazo de adesão aos programas é limitado, e a multa por atraso continua correndo enquanto a decisão é adiada.
Comparações simples para mostrar como o enquadramento correto pode mudar o valor dos tributos. Valores de referência de 2026.
Exemplo de atividade de serviço com faturamento estável de R$ 50 mil por mês:
LC 123/2006, art. 18; Resolução CGSN 140/2018.
Ilustrativo para fins didáticos. A folha computável, a atividade e o custo de eventual ajuste de folha/pró-labore mudam o resultado.
Exemplo com R$ 500 mil/ano em vendas e R$ 500 mil/ano em serviços, distribuídos igualmente nos trimestres:
IN RFB 1.700/2017, arts. 33, 34 e 215; Lei 9.249/1995, art. 3º, § 2º.
Ilustrativo para fins didáticos. Compara IRPJ e CSLL; a classificação correta depende da atividade realmente exercida e de sua documentação.
Exemplo de comércio que exporta R$ 100 mil por mês de forma estável, por 12 meses:
LC 123/2006, art. 18, §§ 14–15; Resolução CGSN 140/2018, Anexo I.
Ilustrativo para fins didáticos. Considera comércio no Anexo I e R$ 1,2 milhão exportado em 12 meses; a apuração real depende da atividade e da segregação das receitas.
Excelência técnica de grande banca, com a proximidade de quem participa de cada detalhe do seu caso.
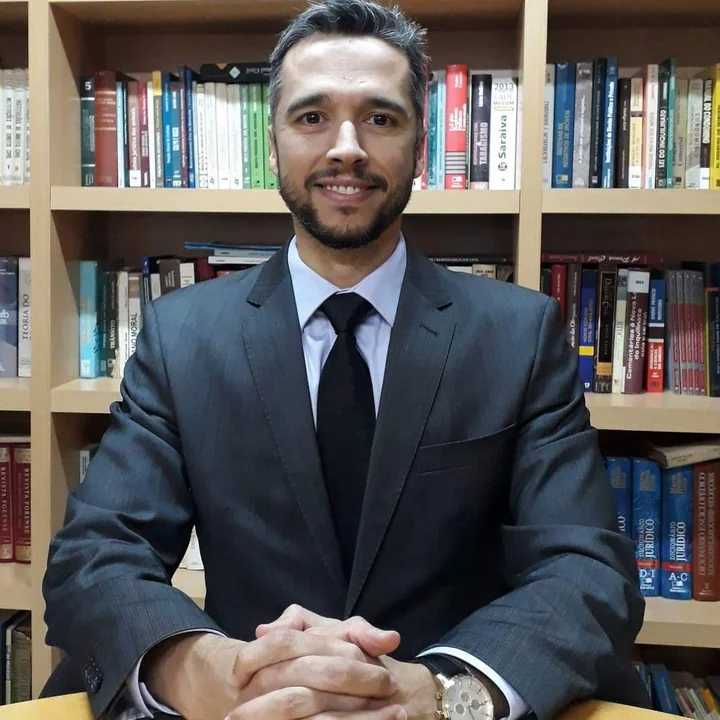
Sócio-Gestor
Master of Laws (LLM) em Direito Empresarial — FGV · Graduado em Direito pela PUC/MG.
18 anos de experiência, tendo atuado como advogado, coordenador e gestor jurídico nos maiores escritórios do Brasil — inclusive como gestor de núcleo jurídico estratégico de um dos três maiores do país.
Membro da Associação Brasileira de Direito Tributário (Abradt) e ex-membro da Comissão de Direito Securitário da OAB/MG (2016–2021).
A equipe do escritório é formada por advogados seniores especialistas: cada área do Direito é conduzida por um especialista dedicado, e todos os trabalhos são acompanhados e validados pelo sócio-gestor, que participa ativamente da operação.
A estrutura foi desenhada por Maurício Vieira a partir da sua experiência como gestor estratégico em escritório que atendia empresas que faturam bilhões por ano — núcleos de assuntos e processos de grande complexidade, valores expressivos e questões delicadas que exigiam condução próxima e reunião de especialistas de diversas áreas.
O Maurício Vieira Sociedade de Advocacia, com quase 10 anos, aplica essa mesma excelência técnica a um público que costuma ficar desamparado desse nível de serviço: empresas de pequeno e médio porte — muitas delas sem um jurídico fixo e interno. Por isso, além da técnica das grandes bancas, o atendimento tem comunicação adaptada ao empresário: linguagem clara, proximidade real e participação consciente nas decisões.
O resultado é a empresa que evolui para um patamar mais profissional e eficiente — com economia tributária que libera caixa e dá potencial para continuar crescendo.
Serviços mais praticados para pequenas e médias empresas — e também para o patrimônio pessoal do empresário.
Curto, médio e longo prazo: regime ideal, simulação de cenários e roteiro para a empresa desenvolver a atividade sem perdas mensais com tributos.
Estudo da operação para identificar tributos pagos a mais e créditos aproveitáveis — enquanto o prazo de recuperação ainda está aberto.
Negociação legal com o fisco: redução de até 65% do débito (70% para ME/EPP), com parcelamento especial — inclusive em execução fiscal.
Impugnação de autos de infração e defesa em execuções fiscais, com prazos e teses corretas desde o primeiro dia.
Reestruturação da empresa para reduzir a perda com tributos, de acordo com a lei — com segurança fiscal e trabalhista.
Teses consolidadas para reduzir a carga tributária e recuperar o que foi pago indevidamente.
Revisão de encargos, contribuições setoriais e regras da desoneração em transição — cada rubrica classificada corretamente.
Diagnóstico de impacto e plano de transição para os anos em que os dois sistemas tributários vão conviver.
IRPF, ganho de capital, doação e herança: planejamento legal para a pessoa física do empresário.
As dúvidas que mais recebemos dos empresários — respondidas com clareza.
Em regra, porque a atividade começou sem planejamento tributário. O enquadramento no Simples Nacional, no Lucro Presumido ou no Lucro Real foi feito por padrão, e não por análise. O resultado é pagamento mensal de tributos acima do necessário — muitas vezes por anos — e, em alguns casos, enquadramento que expõe a empresa a autuação.
Não — e nunca deve. O contador é peça fundamental da rotina fiscal da empresa: escrituração, obrigações acessórias, folha e apurações. O advogado tributarista atua em outra camada: planejamento, teses judiciais, transação tributária, benefícios fiscais e defesa em autuações. Juntos, contador e advogado formam a assessoria completa que grandes empresas têm — e que a sua também merece.
É um acordo legal (Lei 13.988/2020) em que a empresa negocia diretamente com o fisco. A lei permite desconto de até 65% do valor total dos créditos (multa, juros e encargos) em até 120 parcelas — e, para microempresa e empresa de pequeno porte, até 70% em até 145 parcelas (Lei 14.375/2022). É o caminho oficial — e mais barato — para regularizar débitos, inclusive os que já estão em execução fiscal.
Em geral, sim. O parcelamento comum apenas dilui o valor total — com juros e multa cheios. A transação pode reduzir multa e juros, aceitar desconto sobre o principal em programas específicos e permitir quitação com aproveitamento de créditos (como prejuízo fiscal e base negativa da CSLL). Cada caso é analisado individualmente, mas a economia costuma ser substancial para quem tem débitos relevantes.
Cinco anos, contados de cada pagamento (art. 168, I, do CTN, com a LC 118/2005). Passado esse prazo, o direito se extingue — e o dinheiro fica definitivamente com o fisco. Por isso a revisão tributária deve ser periódica: a cada ano que passa, o mês mais antigo vence e deixa de ser recuperável.
O Brasil terá um período longo de transição com dois sistemas tributários convivendo: o atual (PIS/Cofins, ICMS, ISS) e o novo (CBS e IBS). Durante anos, a empresa vai conviver com os dois — e quem se preparar antes escolhe o melhor caminho: preços mais competitivos, créditos bem aproveitados e menos risco fiscal na transição.
Sim. A pessoa física do empresário é alcançada por tributos como IRPF, ITCMD (herança e doação) e ganhos de capital na venda de imóveis e participações. Existe planejamento legal para cada um desses eventos — inclusive isenções com prazo para serem aproveitadas, como a venda de imóvel residencial com reinvestimento em 180 dias (art. 39 da Lei 11.196/2005).
Não ignore o prazo. Reúna as notificações, as guias e a documentação fiscal, e procure o advogado tributarista imediatamente — a defesa tem prazo contado em dias e a estratégia correta desde a impugnação inicial define o resultado. Comunique também o seu contador: a defesa técnica será construída em conjunto com os dados contábeis da empresa.
Em muitos casos, sim. A revisão tributária identifica créditos e pagamentos a maior recuperáveis por compensação ou ação judicial, respeitando o prazo de 5 anos. A restituição ainda vem acrescida de correção pela taxa Selic (art. 39, § 4º, da Lei 9.250/95) — o que aumenta o valor a recuperar quanto mais cedo o direito for exercido.
Fale com o escritório pelo WhatsApp: (31) 99107-9706 — atendimento direto com o sócio-gestor.